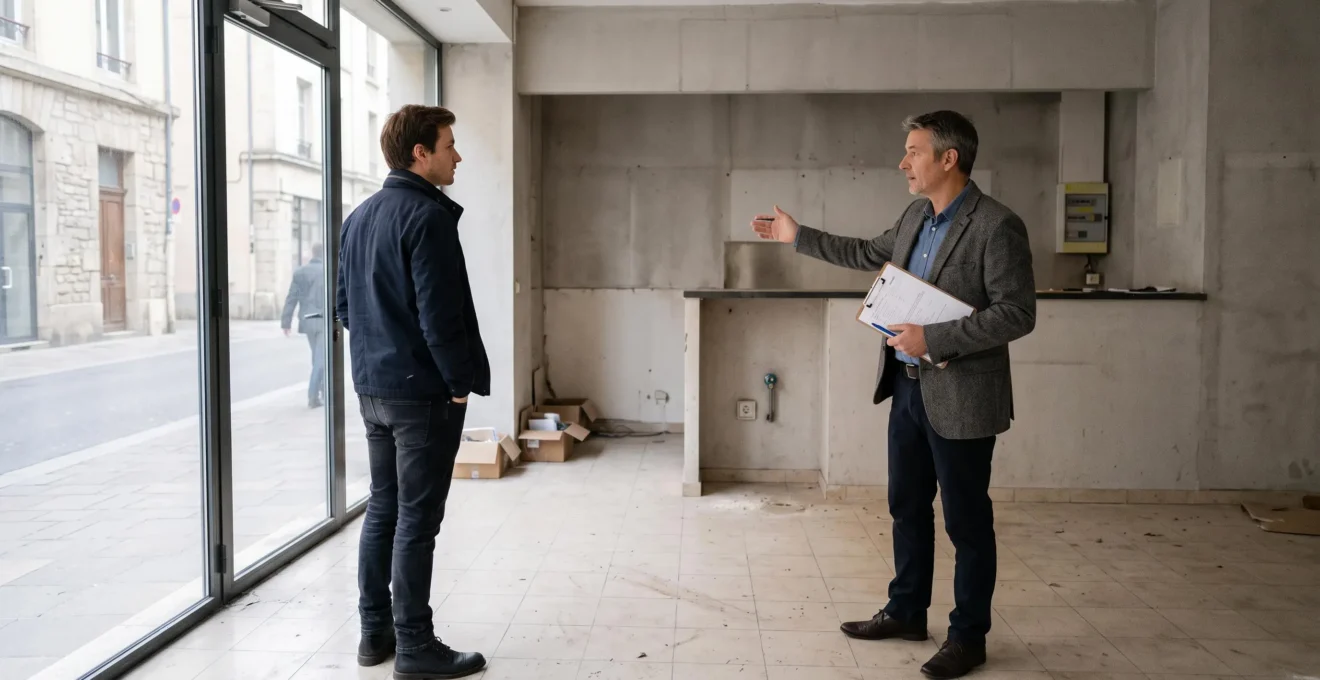
La valeur d’un bien commercial ne dépend pas uniquement de sa surface ou de son adresse. Pour un acquéreur professionnel, le prix acceptable résulte d’une combinaison de facteurs : qualité de l’emplacement, potentiel d’exploitation, rentabilité, situation locative, caractéristiques techniques et risques associés à la transaction.
La nature de l’actif vendu change également les critères d’évaluation. Un investisseur qui achète des murs commerciaux loués s’intéresse principalement aux revenus immobiliers et à leur pérennité. Un entrepreneur qui reprend un fonds de commerce examine plutôt la clientèle, les performances économiques et les possibilités de poursuivre l’activité.
Pour un propriétaire ou un exploitant souhaitant céder son bien, la préparation de la vente consiste donc à rendre ces éléments vérifiables. Un dossier cohérent permet de justifier le prix demandé, de cibler les bons acquéreurs et de limiter les incertitudes qui ralentissent les négociations.
Les principes d’analyse présentés s’appliquent largement aux marchés francophones. Les règles juridiques citées concernent toutefois la France et doivent être adaptées au pays où se situe le bien.
Les critères décisifs pour vendre un bien commercial
- L’emplacement compte par son adéquation à l’activité, son accessibilité, sa visibilité et son environnement commercial, pas seulement par son adresse.
- La valeur des murs dépend notamment du marché immobilier et des revenus locatifs, tandis que celle du fonds repose sur sa rentabilité, sa clientèle et sa transmissibilité.
- Un dossier financier, juridique et technique complet permet de présenter les atouts réels du bien et de réduire les incertitudes avant la négociation.
- Pourquoi l’emplacement d’un commerce influence-t-il autant l’intérêt des acquéreurs ?
- Comment préparer un bien commercial pour une visite d’acquéreur professionnel ?
- Exploitant ou investisseur : quel profil cibler pour vendre votre bien commercial ?
- Quels points du local vérifier avant de le présenter comme adapté à une nouvelle activité ?
- Quand mettre un local commercial sur le marché pour limiter une longue vacance ?
- Comment rendre votre commerce plus facilement transmissible avant la cession ?
- Comment analyser la viabilité d’un commerce avant sa mise en vente ?
- Comment améliorer la valorisation d’un commerce avant sa mise en vente ?
Pourquoi l’emplacement d’un commerce influence-t-il autant l’intérêt des acquéreurs ?
L’emplacement influence l’intérêt d’un acquéreur parce qu’il conditionne l’accès à la clientèle, la visibilité de l’activité et les possibilités de commercialisation ou de location du bien. Cependant, un bon emplacement n’est pas nécessairement celui qui accueille le plus de passants : sa valeur dépend du commerce envisagé et du profil de l’acheteur.
Deux locaux situés dans la même rue peuvent présenter des potentiels commerciaux très différents. Une vitrine située à proximité d’un carrefour fréquenté peut bénéficier d’une exposition supérieure à celle d’un local implanté quelques mètres plus loin, dans une portion moins visible.
Pour apprécier cette différence, plusieurs composantes doivent être étudiées conjointement :
- Le flux piéton : nombre de passants, horaires de fréquentation et correspondance avec les habitudes de la clientèle recherchée.
- La visibilité : largeur de vitrine, lisibilité de la façade et perception du commerce depuis les principaux axes de circulation.
- L’accessibilité : transports collectifs, stationnement, cheminements piétons et possibilités de livraison.
- L’environnement commercial : commerces complémentaires, établissements générateurs de fréquentation et évolution de l’occupation des locaux voisins.
- La zone de chalandise : caractéristiques des consommateurs susceptibles de fréquenter l’établissement.
En France, ces caractéristiques rejoignent plusieurs facteurs pris en compte pour déterminer la valeur locative commerciale. La fiche de Service Public sur la fixation et la révision du loyer commercial mentionne notamment la situation géographique, les moyens de transport, le stationnement, l’urbanisme et les prix pratiqués dans le voisinage.
Ces critères éclairent l’analyse immobilière, sans constituer une formule directe de calcul du prix de vente.
Pour un exploitant, la question centrale est de savoir si l’emplacement peut attirer suffisamment de clients pour soutenir son activité. Un investisseur examinera davantage la demande locative, la stabilité des loyers et la facilité de relocation en cas de départ du locataire.
Avant la mise en vente, le propriétaire peut réaliser une observation structurée : compter les passants à plusieurs heures et différents jours, relever les ouvertures et fermetures de commerces, puis consulter les projets d’aménagement urbain auprès des autorités locales. Ces observations ne remplacent pas une étude de marché, mais elles rendent les arguments commerciaux plus concrets.
Un local peu exposé au passage peut également convenir à une activité fonctionnant sur rendez-vous, à un service professionnel ou à une organisation privilégiant la livraison. Cette possibilité doit être confrontée aux contraintes techniques et réglementaires.
Cette analyse permet de présenter le potentiel du site sans surestimer sa fréquentation, avant de préparer les éléments qui seront examinés lors des visites.
Comment préparer un bien commercial pour une visite d’acquéreur professionnel ?
Préparer une visite professionnelle consiste à rendre le local lisible sur trois plans : son état physique, sa situation juridique et sa capacité à accueillir une activité. Un bien propre et accessible facilite la projection, mais la qualité du dossier documentaire reste déterminante pour permettre une évaluation sérieuse des risques et des coûts.
La première étape consiste à réunir les documents disponibles : titre de propriété lorsque les murs sont vendus, bail commercial lorsqu’il existe, montant du dernier loyer, répartition des charges, taxe foncière, plans, surfaces et factures d’entretien ou de travaux.
Les diagnostics et contrôles doivent être identifiés en fonction de la transaction, de la localisation du bien et de la réglementation applicable. Tous les documents techniques ne sont pas systématiquement obligatoires dans toutes les ventes.
Le dossier doit également exposer les caractéristiques matérielles du local : arrivées d’eau, évacuations, puissance électrique disponible, ventilation, accès aux réserves et équipements éventuellement démontables. Ces informations permettent à un acquéreur de préparer une estimation des aménagements nécessaires.
Un simple rangement ne suffit donc pas. Un espace vide dont les installations restent inconnues peut soulever davantage de questions qu’un local occupé dont les caractéristiques sont précisément documentées.
Les points de conformité méritent une attention particulière : accessibilité, sécurité incendie, installations électriques ou gaz lorsqu’elles existent, ainsi que conditions d’occupation et droits attachés au bail. L’existence d’une installation ne prouve pas qu’elle convient à l’activité envisagée.
Checklist : préparer le dossier de visite en cinq actions
- Rassembler les documents immobiliers et locatifs disponibles dans un dossier daté : livrable, un inventaire des pièces avec indication des documents manquants.
- Faire relever les surfaces et les principales dimensions utiles : livrable, un plan coté ou un relevé identifié.
- Recenser les équipements et interventions techniques : livrable, une fiche des installations accompagnée des justificatifs disponibles.
- Identifier les obligations et éventuelles réserves de conformité : livrable, un tableau des vérifications réalisées, restant à réaliser ou nécessitant un professionnel.
- Préparer les informations économiques et l’historique d’occupation : livrable, une fiche synthétique distinguant les données établies des estimations.
Si un fonds de commerce est également proposé, l’évolution de son activité, les raisons de la cession et les informations financières communicables doivent être préparées avec cohérence. Pour un local vacant, préciser la date de départ du précédent occupant et les circonstances connues aide à éviter les interprétations hâtives.
La préparation doit toutefois rester proportionnée à la nature de l’opération : vendre des murs occupés, des murs libres ou un fonds de commerce implique des pièces et des interlocuteurs différents.
Exploitant ou investisseur : quel profil cibler pour vendre votre bien commercial ?
Le profil d’acquéreur à privilégier dépend de l’actif proposé et de son potentiel économique. Un investisseur recherche généralement un revenu immobilier et un risque locatif maîtrisé, tandis qu’un exploitant évalue la compatibilité du local avec son activité. Choisir la bonne cible permet d’adapter le prix, les arguments et les canaux de commercialisation.
La distinction entre murs commerciaux et fonds de commerce est fondamentale. Les murs correspondent au bien immobilier ; le fonds rassemble des éléments nécessaires à l’exploitation, notamment la clientèle, l’enseigne et, lorsqu’il existe, le droit au bail.
En France, ces éléments sont présentés dans la fiche de Service Public sur la cession du fonds de commerce à un tiers. L’immeuble n’est pas automatiquement compris dans cette cession.
Les critères d’analyse varient ainsi selon le profil :
| Critère | Investisseur immobilier | Exploitant commercial |
|---|---|---|
| Objectif principal | Percevoir des revenus locatifs et préserver la valeur du capital | Exercer ou reprendre une activité économiquement viable |
| Situation locative | Qualité du bail, solvabilité du locataire et conditions du loyer | Possibilité d’occuper le local et compatibilité du bail avec l’activité |
| Emplacement | Demande locative et potentiel de relocation | Accès à la clientèle et potentiel commercial |
| Équipements | État du bâtiment et dépenses futures | Adaptation aux besoins opérationnels |
| Rentabilité | Revenus immobiliers et rendement attendu | Résultat d’exploitation et capacité de financement |
Un local déjà loué à un occupant financièrement solide peut intéresser un investisseur recherchant des revenus réguliers. À l’inverse, un local libre peut davantage séduire un professionnel souhaitant y installer son entreprise. Certains investisseurs privilégient néanmoins les locaux vacants lorsqu’ils anticipent une relocation intéressante ou une opération de transformation.
La vente simultanée des murs et du fonds peut convenir à un repreneur souhaitant maîtriser son outil de travail et son immobilier. Elle suppose cependant un financement plus important et une évaluation distincte des composantes de la transaction.
Pour arbitrer, le vendeur doit examiner l’état du bail, l’existence d’une activité réellement transmissible, la demande immobilière locale et son calendrier de cession. La diffusion peut alors être orientée vers des investisseurs, des entreprises utilisatrices ou des repreneurs de fonds.
Le meilleur profil n’est pas nécessairement celui qui formule le prix théorique le plus élevé : ses capacités de financement et les conditions de réalisation de l’opération comptent également.
Quels points du local vérifier avant de le présenter comme adapté à une nouvelle activité ?
Un local ne peut être présenté comme adapté à une nouvelle activité qu’après vérification de ses capacités techniques et des restrictions juridiques applicables. La surface, les équipements, les accès et la ventilation doivent être compatibles avec les besoins du projet, tandis que le bail et les règles d’urbanisme peuvent limiter les usages autorisés.
Un diagnostic préalable doit distinguer les caractéristiques réellement mesurées des informations simplement déclarées. Il peut comprendre la surface utile, la hauteur disponible, la configuration des réserves, l’accessibilité des livraisons, les points d’eau, les évacuations, la puissance électrique et les dispositifs de ventilation.
Ces caractéristiques ne présentent pas la même importance selon l’activité. Un commerce nécessitant des équipements de cuisson ne rencontre pas les mêmes contraintes qu’un cabinet de services. La présence d’une gaine ou d’un raccordement ne garantit pas leur capacité ni leur autorisation d’utilisation.
Il faut également examiner les interventions que le futur occupant devrait réaliser. La faisabilité d’un aménagement dépend notamment des caractéristiques du bâtiment, des éventuelles règles de copropriété et des autorisations administratives nécessaires.
La question de la destination contractuelle est tout aussi importante. En France, l’activité exercée dans un local soumis à un bail commercial doit correspondre aux activités autorisées par ce contrat.
La fiche officielle sur l’ajout ou le changement d’activité dans un bail commercial distingue notamment l’ajout d’activités connexes ou complémentaires, qui relève de la déspécialisation partielle, et le changement complet d’activité, soumis à une autre procédure.
Une modification peut nécessiter l’intervention du bailleur et avoir des conséquences sur le loyer. Les règles varient selon les juridictions et la situation contractuelle.
Par ailleurs, les règles d’urbanisme, les exigences de sécurité, l’accessibilité et les prescriptions concernant les façades ou enseignes peuvent restreindre un projet indépendamment du bail. Il convient donc d’examiner séparément les autorisations contractuelles et administratives.
Le vendeur a intérêt à préparer un dossier mentionnant les usages actuellement autorisés, les installations contrôlées et les points nécessitant une validation complémentaire. Une présentation transparente évite de qualifier d’emblée le local de « tous commerces » sans justification.
Cette démarche permet de mettre en avant une adaptabilité réelle plutôt qu’une promesse générale, tout en facilitant l’évaluation des éventuels travaux par l’acquéreur.
Quand mettre un local commercial sur le marché pour limiter une longue vacance ?
Le bon moment pour commercialiser un local dépend du délai de vente observé sur son marché, de la date souhaitée de libération et du profil des acquéreurs. Anticiper la mise en vente peut réduire la période pendant laquelle le bien reste inoccupé, sans garantir une transaction immédiate ni justifier une réduction précipitée du prix.
Une vacance prolongée peut fragiliser la perception du bien. Dans le cas d’un commerce auparavant exploité, elle rend parfois plus difficile l’appréciation de la fréquentation historique ou du potentiel commercial. Pour les murs, elle peut également générer une période sans revenus locatifs, alors que certaines charges continuent de courir.
Cette situation peut inciter les acquéreurs à négocier davantage, notamment lorsque le propriétaire paraît contraint par son calendrier. Toutefois, la vacance n’entraîne pas mécaniquement une diminution identique de valeur pour tous les locaux.
Pour préparer la mise sur le marché, le vendeur peut suivre une méthode en trois temps :
- Comparer les délais de commercialisation de biens similaires, en distinguant si possible les murs occupés, les murs libres et les fonds de commerce.
- Définir la date cible de transaction en intégrant le temps nécessaire aux visites, aux négociations et aux vérifications juridiques ou financières.
- Positionner le lancement de la commercialisation suffisamment en amont de l’arrêt d’activité, sans annoncer une disponibilité qui ne serait pas certaine.
La saisonnalité mérite une attention particulière lorsque le bien vise une activité dépendante de certaines périodes de consommation. Un candidat reprenant un commerce saisonnier peut rechercher une prise de possession avant sa période de forte activité, afin de préparer l’ouverture, les stocks et les équipes.
Un local destiné à des prestations de services peut présenter une saisonnalité différente. Aucune période universelle de vente ne peut donc être considérée comme optimale sans analyse du marché local.
Si la cession paraît devoir durer, une occupation transitoire peut être envisagée pour maintenir une présence dans les lieux ou limiter certains coûts. Cette option nécessite toutefois d’examiner le droit d’occupation proposé, les possibilités de résiliation, les obligations du propriétaire et l’effet de cette occupation sur la disponibilité du bien lors de la vente.
La planification devient d’autant plus importante lorsque le vendeur souhaite transmettre une activité encore opérationnelle, dont la continuité contribue elle-même à l’attractivité.
Comment rendre votre commerce plus facilement transmissible avant la cession ?
Un commerce devient plus facilement transmissible lorsque son fonctionnement peut être compris, reproduit et poursuivi par un repreneur sans dépendre exclusivement du dirigeant sortant. La documentation des procédures, la continuité des relations commerciales et la clarification des contrats réduisent les incertitudes sur l’exploitation future et sur le périmètre réellement cédé.
La transmission ne concerne donc pas seulement le local. Une activité dont les clients contactent uniquement le propriétaire, dont les fournisseurs ne sont pas formalisés ou dont les méthodes reposent sur un savoir-faire non documenté peut être plus difficile à reprendre.
Le vendeur peut préparer des procédures de gestion courante, un inventaire des fournisseurs, une présentation des équipements et une description des tâches critiques. Pour la clientèle, les informations doivent être organisées dans le respect des obligations de confidentialité et de protection des données personnelles.
Il faut ensuite examiner les contrats structurants. Selon le droit applicable et la nature de l’opération, certains droits et contrats peuvent être transmis, tandis que d’autres nécessitent un accord ou de nouvelles démarches.
Les contrats de fourniture, les assurances, les licences, les autorisations d’exercer et les relations contractuelles spécifiques doivent être étudiés individuellement. Les règles de transmission des contrats de travail méritent également une analyse adaptée à l’opération.
Sur le plan financier, des comptes cohérents et une distinction claire entre dépenses personnelles, charges d’exploitation et rémunération du dirigeant aident à apprécier la rentabilité du fonds. Les dettes, litiges et engagements connus doivent être identifiés, puis traités selon leur nature et le montage juridique de la cession.
La préparation de la période de transition constitue un autre levier. Un accompagnement limité dans le temps peut permettre au repreneur de comprendre les procédures, rencontrer certains partenaires et organiser la reprise opérationnelle. Son contenu doit être convenu à l’avance.
Enfin, l’information des salariés et les autres formalités doivent être vérifiées selon le pays, la taille de l’entreprise et le type de transaction. Une cession de fonds, une vente de titres et une vente immobilière n’obéissent pas nécessairement aux mêmes règles.
Cette organisation ne garantit pas la fidélité future des clients, mais elle fournit au repreneur des moyens concrets d’évaluer la continuité de l’exploitation.
Comment analyser la viabilité d’un commerce avant sa mise en vente ?
Analyser la viabilité d’un commerce consiste à vérifier si son activité génère des ressources suffisantes pour couvrir ses charges et soutenir une exploitation future. Le vendeur doit examiner les résultats passés, les coûts d’occupation, la dépendance commerciale et les évolutions de son marché, tout en distinguant les performances historiques des perspectives du repreneur.
Le diagnostic financier peut commencer par une comparaison de plusieurs exercices. L’analyse porte notamment sur l’évolution du chiffre d’affaires, la marge, les charges fixes et variables, la trésorerie et les besoins de financement.
La méthode présentée par Bpifrance Création pour l’analyse d’une reprise recommande notamment d’examiner les trois dernières années et de retraiter les données comptables lorsque cela est nécessaire. Elle souligne également l’importance des charges futures, de la rémunération du repreneur et du remboursement des financements.
Cette approche permet d’éviter un raisonnement fondé sur le seul chiffre d’affaires. Une activité en croissance peut être fragilisée par une progression plus rapide de ses charges. À l’inverse, une baisse ponctuelle des ventes doit être examinée dans son contexte avant de conclure à une dégradation durable.
Le vendeur peut construire un tableau de diagnostic comme celui-ci :
| Indicateur | Question à examiner | Utilité pour la vente |
|---|---|---|
| Chiffre d’affaires | Quelle est son évolution sur plusieurs exercices ? | Apprécier la dynamique commerciale |
| Marge et charges | La rentabilité progresse-t-elle au même rythme que les ventes ? | Identifier la performance économique réelle |
| Coût d’occupation | Quel poids représentent le loyer et les charges immobilières ? | Évaluer la capacité du commerce à supporter son emplacement |
| Clientèle et fournisseurs | L’activité dépend-elle fortement d’un petit nombre de partenaires ? | Repérer les risques de concentration |
| Environnement local | Le marché et la fréquentation du secteur évoluent-ils ? | Examiner les perspectives d’exploitation |
| Bail commercial | Quelles sont les échéances et les conditions contractuelles ? | Anticiper les contraintes de continuité |
La viabilité projetée nécessite une analyse complémentaire. Un commerce historiquement rentable peut être exposé à l’arrivée d’un concurrent, à une transformation du quartier ou à une évolution des habitudes de consommation. De même, un changement de dirigeant peut modifier les coûts et les conditions d’exploitation.
Certains signaux invitent à réexaminer le calendrier de vente : baisse récurrente des marges, perte d’un partenaire commercial important, hausse significative des charges ou incertitude contractuelle. Ils ne justifient pas automatiquement une cession rapide, mais imposent une analyse des scénarios possibles.
Lorsque la rentabilité du fonds reste démontrable, une présentation destinée à des exploitants peut s’appuyer sur des résultats retraités et expliqués. Si la viabilité est fragilisée, le propriétaire des murs peut envisager une vente immobilière distincte, tandis que le titulaire du fonds doit déterminer les actifs et droits réellement transmissibles.
Ce diagnostic constitue la base d’une valorisation défendable, à condition de ne pas présenter les performances passées comme une garantie de résultats futurs.
À retenir avant de fixer le prix de vente
- Identifier précisément ce qui est vendu : murs, fonds de commerce ou ensemble comprenant plusieurs actifs.
- Distinguer la valeur économique démontrable des dépenses historiques qui ne seront pas nécessairement récupérées.
- Hiérarchiser les actions correctives selon leur effet sur les revenus, les risques et la faisabilité de la transaction.
Comment améliorer la valorisation d’un commerce avant sa mise en vente ?
Pour améliorer la valorisation d’un commerce, il faut agir prioritairement sur les éléments qu’un acquéreur peut mesurer : rentabilité, stabilité des revenus, qualité de la clientèle, sécurité contractuelle et état des actifs. Les investissements esthétiques ne créent pas systématiquement une valeur équivalente à leur coût, surtout lorsqu’ils ne renforcent pas le potentiel économique.
La première étape consiste à distinguer les leviers de valeur des murs de ceux du fonds de commerce. Les murs peuvent être analysés à partir de transactions comparables, de la situation locative et des rendements attendus. Le fonds nécessite une étude des résultats, de la clientèle, du droit au bail et des autres éléments transmis.
Pour un fonds de commerce, les améliorations les plus pertinentes concernent généralement la fiabilité des résultats et les risques d’exploitation. Le vendeur peut notamment renforcer le suivi de ses ventes, examiner les contrats coûteux, documenter la fidélité de la clientèle et résoudre les contentieux susceptibles de compromettre la reprise.
Ces actions doivent être hiérarchisées selon leur coût, leur délai et leur effet potentiel sur l’activité. Une renégociation de charges défavorables peut améliorer le résultat récurrent, mais encore faut-il que les nouvelles conditions soient durables et transmissibles.
Pour les murs, les interventions techniques peuvent également contribuer à la valeur lorsqu’elles corrigent un défaut identifié ou diminuent les dépenses futures. À l’inverse, des aménagements très spécifiques risquent de n’intéresser qu’une partie restreinte des acquéreurs.
Cas pratique hypothétique : arbitrer entre travaux et amélioration économique
Un propriétaire exploitant souhaite céder son commerce et envisage de refaire entièrement sa décoration. Son dossier révèle pourtant des contrats de fourniture mal documentés, des charges insuffisamment détaillées et plusieurs équipements dont l’état est inconnu.
Avant d’engager des travaux esthétiques, il décide de documenter les installations, de clarifier les charges et de formaliser les procédures essentielles de l’activité. Cette démarche ne garantit aucune hausse de prix, mais elle traite directement plusieurs incertitudes qu’un acquéreur devra examiner.
Une estimation professionnelle reste nécessaire pour confronter les arguments du vendeur aux conditions du marché. Selon l’actif, elle peut mobiliser des références de transactions, une analyse des loyers et rendements ou une étude de rentabilité du fonds. Plusieurs approches peuvent être combinées, sans qu’une méthode unique convienne à toutes les situations.
Le prix demandé doit également tenir compte de la commercialisation. Une estimation trop élevée peut réduire le nombre de candidats réellement intéressés, alors qu’une mise en vente insuffisamment documentée laisse davantage de place aux négociations fondées sur l’incertitude.
Il est préférable de préparer une fourchette argumentée, accompagnée des hypothèses retenues et des conditions de transaction envisagées. Les offres pourront alors être comparées sur leur montant, leurs conditions suspensives, leur calendrier et leur solidité financière.
Avant de publier l’annonce, faites établir une estimation adaptée à la nature du bien, puis rassemblez dans un dossier unique les preuves économiques, contractuelles et techniques qui permettront de défendre le prix demandé.
Peut-on vendre les murs commerciaux sans vendre le fonds de commerce ?
Oui. Les murs et le fonds constituent des actifs distincts. Le propriétaire peut vendre l’immeuble sans nécessairement céder l’activité qui y est exploitée. Si le local est loué, la vente immobilière doit tenir compte des droits du locataire et des règles applicables, notamment concernant un éventuel droit de préférence en France.
Un local commercial vacant vaut-il toujours moins qu’un local loué ?
Non. Un local loué peut attirer un investisseur recherchant un revenu locatif, alors qu’un local libre peut intéresser un exploitant souhaitant s’installer rapidement. La valeur dépend du niveau de loyer, de la qualité du locataire lorsqu’il existe, du marché local et du potentiel de réoccupation. La vacance représente un risque, mais peut également offrir une liberté d’utilisation recherchée.
Quels documents fournir pour justifier le prix d’un fonds de commerce ?
Les comptes des derniers exercices disponibles, l’évolution des ventes et des charges, les informations relatives au bail, l’inventaire des équipements et les contrats pertinents constituent une base de travail. Les données doivent permettre de comprendre la rentabilité économique du fonds et d’identifier les actifs effectivement transmis. Les documents requis légalement dépendent du pays et de la forme de cession.
Faut-il réaliser des travaux avant de vendre un local commercial ?
Pas systématiquement. Les travaux doivent être appréciés selon leur coût, leur utilité et les attentes des acquéreurs. Corriger un défaut technique documenté ou traiter une difficulté de sécurité peut être plus pertinent qu’engager une rénovation décorative. Dans certains cas, proposer un local à aménager peut mieux répondre aux besoins d’un futur exploitant.
Comment comparer deux offres d’achat portant sur le même bien commercial ?
Le prix proposé ne suffit pas. Il convient également d’examiner les conditions de financement, les éventuelles conditions suspensives, la date de réalisation envisagée, le périmètre exact des actifs acquis et les garanties demandées. Une offre légèrement inférieure peut présenter un intérêt supérieur si ses conditions sont mieux adaptées aux objectifs du vendeur, sans que sa réalisation soit pour autant certaine.